

Evolution de l’audit : des outils mais pas de normes professionnelles adaptées
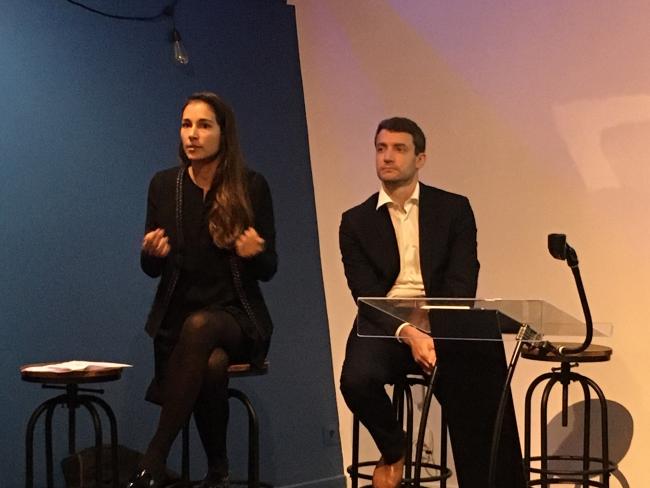
"En terme de process d’audit, on reste sur un processus (…) qui a été inventé dans les années 70". Le constat de Fabrice Laurence, directeur général de CaseWare analytics France, est sans appel. Depuis près de 50 ans, le métier d’auditeur consiste à analyser les risques de l’entreprise et effectuer des sondages, a-t-il résumé lors d’une conférence organisée mardi dernier par la Compagnie régionale des commissaires aux comptes (CRCC) de Paris.
Pour ce spécialiste des logiciels d’audit, il faut changer la donne. Et les nouvelles technologies le permettent. "Aujourd’hui, on est capable, on a la puissance de calcul nécessaire pour traiter l’ensemble des données des entreprises", relève Fabrice Laurence. Donc la partie transactionnelle (les données comptables, les factures…), mais également les mails, les conversations téléphoniques, etc.
"Avec les technologies de type blockchain, on va être capable de faire de l’audit en continu", poursuit le représentant de Caseware. "Vous recevrez de l’information en continu et non plus des photos à un moment donné [bilan annuel, compte de résultat annuel…]". C’est notamment la démarche de la start-up Intelligent audit qui a développé un outil utilisant le stockage dans la blockchain. Cette solution permet d’automatiser les tâches et de réaliser des audits en temps réel. "Au moins 50% des tâches d’audit peuvent être automatisées", indique Romain Badé, créateur de cet outil. "Il y a une recherche du temps qui est cruciale pour le commissaire aux comptes". De plus, l'identification en temps réel des anomalies comptables de l’entreprise va permettre au Cac "de maintenir un lien avec ses clients historiques, voire même de conserver sa mission d’audit légal", ainsi que "d’être informé en temps réel de la situation de trésorerie de l’entreprise", affirme ce commissaire aux comptes. "Cette solution n’existait pas sur le marché jusqu’alors. Les Cac travaillaient avec des logiciels pour documenter les audits mais aucun outil ne permettait d’automatiser les tâches".
L’utilisation d’outils existants sur le marché est également un gisement important. Eléonore Caiveau-Partula, manager chez BDO, a exploité "Power BI", une solution de business intelligent développée par Microsoft. Cette jeune diplômée d'expertise comptable regrettait une approche traditionnelle de l’audit "très segmentée" et non dynamique qui l'empêchait, selon elle, d’avoir "une opinion et un niveau d’assurance (…) suffisants". Power BI lui fait gagner du temps, améliore sa "capacité analytique, grâce au croisement de données comptables et de gestion" et lui donne une "meilleure compréhension du business model des clients".
Et les nouvelles technologies permettront d'aller encore plus loin. "Les outils de demain seront plutôt prédictifs", estime Fabrice Laurence. "L’audit, ce sera d’analyser l’écart entre la réalité et la prédiction qu’on va avoir faite". L'idée est de s’appuyer sur des données du passé pour prévoir l’avenir. Et d'ajouter : "après-demain, on sera capable de faire ce genre d’outils sur des données qu’on appelle non structurées".
Le métier d’auditeur, en tant que tel, est-il menacé par ces bouleversements technologiques ? Non, selon Fabrice Laurence. "L’auditeur aura toujours une vision différente des données. (…) L’intelligence artificielle va changer sans doute les process mais ne changera pas la totalité du métier", affirme-t-il. "L’intelligence artificielle ce n’est que des systèmes qui vous permettent d’aller plus vite, de gérer plus de données, mais ça ne remplacera jamais l’homme". Du moins pour des tâches comme l’audit. Cependant, le métier nécessite une évolution et de nouvelles compétences. "Certes on est expert-comptable et commissaire aux comptes, mais à un moment il faudra être data expert d’une certaine manière", glisse Eléonore Caiveau-Partula. "Mettre de l’intelligence dans nos analyses en ayant un accès à la donnée qui soit plus fin".
Si la montée en compétences pourrait être un frein, il existe aussi un blocage au niveau du cadre normatif professionnel des commissaires aux comptes. "Aujourd’hui, on considère que l’évolution des normes est insuffisante par rapport à ce que les outils peuvent proposer", déplore Fabrice Laurence. "On n’a pas de normes qui nous disent comment travailler avec ça [les outils d’analyse de données]". Dès lors, comment utiliser les nouvelles technologies ? "En sérialisant un petit peu pour essayer de sélectionner les transactions les plus à risque et que dans ces transactions là, sur un risque donné ou sur un cycle donné, eh bien vous alliez faire les sondages", indique le directeur de Caseware analytics France. Problème : les nouveaux outils trouvent un nombre d'erreurs potentielles bien plus important que dans une simple approche par les sondages. "Vous allez trouver plus de problèmes que ce que vous faites aujourd’hui (...) car les transactions que vous avez sélectionnées elles sont déjà à risque", relève le directeur de Caseware. "Il n'y a aucune norme, aucun standard qui dit comment traiter toutes ces erreurs".
Un nouveau cadre méthodologique est nécessaire, selon Caseware (Caseware international fait partie de l’AICPA - American institute of certified public accountants - qui travaille sur ce sujet). Parmi les objectifs : "inclure la fourniture de données structurées dans les normes" - "pour que vous ayez systématiquement accès au Fec (...) dans une version non définitive, que vous ayez accès à l’ensemble des commandes, à l'ensemble des factures, stocks, etc." - et pouvoir "utiliser des données anonymisées pour développer les algorithmes". "Pour que l’intelligence artificielle fonctionne, on a besoin d’utiliser des données anonymisées", lance Fabrice Laurence. En France, ce n’est pas le cas, contrairement aux Etats-Unis (où les clients acceptent, dans la lettre de mission, que leurs données soient anonymisées et envoyées à des entrepôts de données). L’AICPA a entamé une réflexion sur l'évolution des normes, notamment concernant les preuves d'audit incluant les nouvelles technologies (publication de l'équivalent de la NEP 500 en juin 2019). Le cadre normatif commence donc à bouger.