

Qui sont vraiment les experts-comptables illégaux ?
Et si demain Microsoft, Cegid, Oracle, Sap, Sage, Intuit ou encore EBP se retrouvaient accusés d’exercice illégal de la profession d’expert-comptable ? Cette question est on ne peut plus d’actualité au regard de l’évolution de la technologie qui remet en question la prérogative d’exercice comptable. Elle se pose aussi à la lecture d’un article que vient de publier Sic, le magazine de l’Ordre des experts-comptables, dans son numéro d’octobre. Que dit-il ? Rédigé par le département juridique du CSOEC et l’avocat Jacques Grange, il soutient que "l’exercice illégal de la comptabilité commence dès la saisie des écritures". Cette thèse, que nous ne partageons pas forcément car selon nous la jurisprudence reste confuse comme nous l’indiquons dans l’encadré ci-dessous, y est étayée par de nombreuses décisions de justice. On trouve dans cet article la référence à plusieurs arrêts de la Cour de cassation selon lesquels "la seule intervention dans la tenue suffit à caractériser l’infraction".
Si l’on suit ce fil conducteur, une épée de Damoclès plane au-dessus de la tête de nombreux acteurs. Car la probabilité qu’ils soient poursuivis en justice existe sur le fondement de l’exercice illégal de la profession d’expert-comptable. Pourquoi ? Parce que de nombreuses entreprises interviennent dans la saisie d’écritures, et a fortiori dans la tenue, alors qu’elles ne sont ni des experts-comptables ni, par définition, des salariés réalisant un travail comptable pour l’entreprise qui en fait la demande.
Dans ce contexte, la question de la légalité de nombreux logiciels informatiques se pose car ils interviennent dans la génération automatique des écritures — notons d’ailleurs que, selon le Larousse, la saisie informatique n’est pas exclusivement manuelle : il s’agit de l’enregistrement d’une information en vue de son traitement ou de sa mémorisation dans un système informatique. C’est le cas bien évidemment des logiciels comptables qui font de la tenue. C’est également le cas des logiciels qui alimentent, parfois intégralement, des écritures. Exemple type, la mémorisation d’une vente dans un logiciel métier lequel va ensuite générer automatiquement l’écriture correspondante dans le journal enregistré par le logiciel comptable. C’est la même situation en ce qui concerne le logiciel de paie qui fournit les informations qui produisent automatiquement les écritures associées dans le journal comptable de l’employeur.
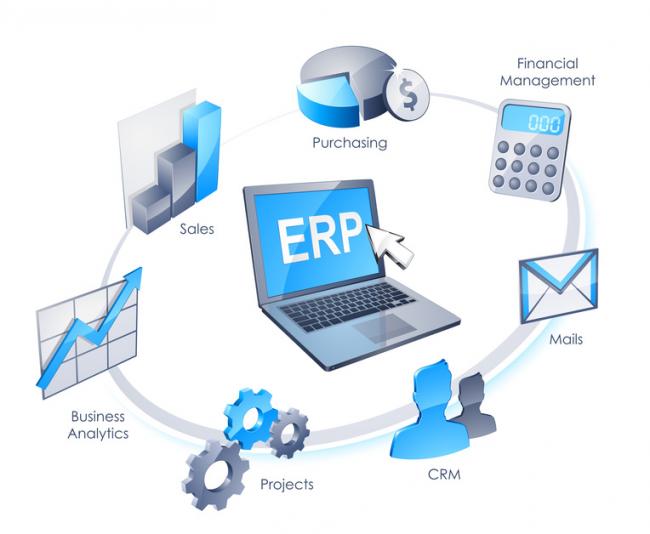
On voit donc que les nombreux éditeurs de logiciels qui génèrent automatiquement des écritures, ne serait-ce que partiellement, sont potentiellement visés. Cela englobe notamment les fournisseurs informatiques traditionnels de la profession comptable, tels que Sage, Cegid ou encore EBP, certains géants de l’industrie informatique qui conçoivent des progiciels de gestion intégré — que certains appellent aussi ERP (enterprise ressource planning) —, c’est-à-dire Microsoft, Oracle ou encore Sap. Se pose aussi la question pour les outils qui seraient développés en vue d’automatiser la comptabilité sur la base des opérations bancaires, comme c’est le cas pour les entités qui tiennent, ne serait-ce qu’en cours d’exercice, une comptabilité de trésorerie.
Autre acteur concerné, la filiale spécialisée dans la comptabilité. Pourquoi ? Parce qu’elle intervient dans la comptabilité d’une autre entité du groupe auquel elle appartient alors même que les comptables sont salariés de la filiale mais pas de l’entreprise consommatrice du service comptable. Il y a également le cas des sociétés de service en ingénierie informatique (SSII) qui fournissent des prestations d’externalisation de la fonction comptable y compris de saisie. Peu développé en France, ce phénomène le serait beaucoup plus à l’étranger (lire notre article). Accenture emploierait, dans le monde, 17500 personnes pour cette activité, selon le Gartner, avec des centres notamment en Amérique du Nord, en Argentine, au Royaume-Uni, en Irlande, en Espagne, en Italie, en Inde, à l’Île Maurice, en Chine ou encore en Afrique du Sud. Le géant IBM disposerait de 15000 personnes dans le monde dédiées à cette activité, toujours selon le Gartner.
Bien évidemment, les prestataires de petite taille qui ne sont ni inscrits à l’Ordre ni des AGC sont aussi dans le viseur. Un phénomène qui, à notre connaissance, n’est pas quantifié mais qui est souvent évoqué par les experts-comptables eux-mêmes.
Quel est l’enjeu de cette activité comptable pour laquelle la question de la légalité se pose ? Il est difficile d’en faire une estimation mais l’on peut s’appuyer sur plusieurs repères même s'il faut être prudent car ils peuvent inclure l'audit légal. Certaines données laissent à penser qu’il existe un écart conséquent entre l’activité comptable réalisée par les professionnels de l'expertise comptable et le chiffre d'affaires comptable qui revient aux acteurs de toutes sortes (lire notre article). Pour 2012, la branche comptable — périmètre qui regroupe toutes les entreprises qui fournissent une activité comptable, à titre principal comme accessoire — s’élevait à 18,7 milliards d’euros, selon les données provisoires publiées en 2014 par l’Insee. En revanche, le secteur comptable — périmètre qui ne regroupe que les entreprises dont l’activité principale est comptable (structures d’expertise comptable, y compris AGC, d’audit et centres de gestion agréé) — représentait un chiffre d’affaires de 16 milliards d’euros, toujours en 2012. L’écart s’élève donc à 2,7 milliards d’euros. Par ailleurs, on ne retrouve pas les 16 milliards d’euros du secteur comptable estimé par l’Insee quand on raisonne sur la base des chiffres fournis par les instances de la profession comptable. L’activité pour 2012 s’élève, dans l’hypothèse la plus optimiste, à 14,3 milliards d’euros : 11,5 milliards pour l’expertise comptable (source : CSOEC) + 2,6 milliards d’euros pour l’audit légal (source CNCC ; ce chiffre est à ajouter dans l’hypothèse où le chiffre du CSOEC exclut l’activité des cabinets d’audit pur) + 243 millions d’euros réalisés par les organismes de gestion agréé (source : Cour des comptes).
Cette problématique de la définition de la prérogative d’exercice comptable va se manifester de plus en plus. Notamment en raison de l’automatisation croissante de la comptabilité et plus généralement du développement de l’externalisation des tâches comptables confiées à des personnes, telles que des éditeurs de logiciels, qui ne sont ni salariées de l’entreprise consommatrice du service comptable, ni experts-comptables, ni AGC ! Cette question touche d'autres secteurs dans lesquels la réglementation réserve l’accès : l’audit légal des comptes, les services juridiques ou encore la santé. Et ce n’est peut-être qu’un début dans la mesure où ne sait pas jusqu’où iront les progrès technologiques. Il devient urgent que les politiques pensent ce phénomène de société. Le projet de loi sur le numérique, que la secrétaire d’Etat Axelle Lemaire vient de présenter, aborde des sujets importants mais pas vraiment celui des professions réglementées à l’ère du numérique. Emmanuel Macron, qui est, rappelons le, ministre de l’économie et du numérique, se saisira-t-il de ce dossier ? Il ne l’a pas vraiment fait dans la loi sur la croissance, l’activité et l’égalité des chances économiques. Manuel Valls s’est engagé à ce qu’une loi Macron 2 soit présentée d’ici la fin de l’année. Traitera-t-elle de la digitalisation de l’économie des professions réglementées ?
|
La jurisprudence confuse de la prérogative d’exercice comptable
|
|---|
|
Le sujet de la prérogative d’exercice comptable comprend de multiples facettes, en particulier juridiques. Parmi elles se pose souvent la question de la tenue. Que signifie précisément cette notion qui fait partie des prérogatives listées par l’ordonnance de 1945 qui réglemente le titre et la profession d’expert-comptable ? A notre connaissance, la jurisprudence n’a pas apporté de définition claire mais a fourni quelques repères sauf qu'ils sont parfois contradictoires. Ainsi, "l’exercice illégal est établi lorsque la tenue consiste en un tri chronologique ainsi que la saisie des documents transmis par les clients avec imputation par rapport au plan comptable et que des vérifications ont été faites en tirant les journaux comptables (Lyon 16 décembre 2008, 9 mars 2010, Chambéry 6 janvier 2009)", argumente le magazine Sic dans son édition d’octobre 2015. Pourtant, la Cour de cassation a précisé, à au moins deux reprises, que l’exercice illégal de la profession d’expert-comptable n’est pas caractérisé lorsque les travaux réalisés par un sous-traitant ont été validés par un expert-comptable, comme nous l’indiquions dans un article du 20 septembre 2011. Ainsi, deux sociétés de conseil qui réalisaient la saisie informatique de diverses pièces et documents (factures, chèques, livres de caisse) pour leurs clients ont été disculpées de l'accusation d'exercice illégal de la profession d'expert-comptable (arrêt de la chambre criminelle de la Cour de cassation du 15 janvier 2002). Dans une autre affaire, deux salariés d'un GIE (groupement d'intérêt économique) ont été exonérés alors qu’ils assuraient "la tenue des comptes des membres du GIE, au nom et sous la seule responsabilité de chacun d'eux, en regroupant physiquement les pièces justificatives, en les classant, et en centralisant les écritures au moyen d'un système de traitement" (arrêt de la chambre criminelle de la Cour de cassation du 20 novembre 2001).
Ce même article de Sic, rédigé par le service juridique du CSOEC et l’avocat Jacques Grange, avance que l’arrêt de la Cour de cassation du 25 février 2015 "apporte une réponse claire et sans ambiguïté à ceux qui soutenaient qu’une exception, voire une restriction, était apportée aux prérogatives des experts-comptables", ce qui étaye sa thèse selon laquelle toute intervention dans la tenue, et notamment la saisie, suffit à caractériser le délit. Nous ne partageons pas cette analyse car là non plus la jurisprudence n’est pas claire. Selon nous, la Cour de cassation a eu l’occasion, dans son arrêt du 24 juin 2014, d’exclure la saisie informatique et la tenue comptable de la prérogative d’exercice, ce dont d’ailleurs nous étions surpris (lire notre article). Dans cette affaire, la haute juridiction avait rejeté l’argument soulevé par Fiducial selon lequel deux sociétés de conseil pratiquaient illégalement la profession d’expert-comptable au motif qu’elles faisaient de la tenue parce qu’elles saisissaient des données comptables. Par ailleurs, il est intéressant de se souvenir que c’est ce même Fiducial qui réclamait, en 2011, de sortir la tenue comptable du champ des prérogatives d’exercice (lire notre article). Raison invoquée par le groupe de Christian Latouche : officialiser la position entérinée par la Cour de cassation…
Enfin, l’article de Sic estime que l’arrêt du 25 février 2015 de la Cour de cassation "réaffirme la conformité de l’ordonnance du 19 septembre 1945 avec la directive du 12 décembre 2006". Nous partageons cette analyse en y ajoutant deux remarques. Premièrement, cette réglementation peut encore être remise en cause juridiquement en saisissant la Commission européenne. Rappelons que c’est par cette voie que le dispositif français sur la détention du capital des sociétés d’expertise comptable a été libéralisé même si une condition de possession des droits de vote a été maintenue. Deuxièmement, on sait que cette réglementation peut être ébranlée au plan politico-juridique. La directive révisée sur les qualifications professionnelles exige que tous les Etats membres justifient le cadre juridique destiné à leurs professions réglementées (lire notre article). Rappelons que la profession d’expert-comptable n’est pas réglementée par l’Union européenne, contrairement à celle de commissaire aux comptes, et que le modèle français est atypique. |
Commentaires (1)
Il y a aussi ceux là
- Connectez-vous ou inscrivez-vous pour publier un commentaire
Signaler un contenu abusif